Minha Casa, Minha Vida 2026: Novas Regras e o Sonho da Casa Própria
Anúncios
Minha Casa, Minha Vida 2026: As Novas Regras e Como 500 Mil Famílias Podem Realizar o Sonho da Casa Própria
O Programa Minha Casa, Minha Vida (MCMV) é, sem dúvida, um dos pilares mais importantes das políticas habitacionais do Brasil. Desde sua criação, ele tem sido a esperança e a porta de entrada para milhões de brasileiros que sonham em ter um lar próprio. Agora, com a proximidade de 2026, novas regras e diretrizes estão sendo implementadas, prometendo expandir ainda mais o alcance do programa e, o que é mais animador, beneficiar cerca de 500 mil famílias em todo o país. Se você está entre aqueles que almejam a casa própria, este guia completo sobre o Minha Casa Minha Vida 2026 é leitura obrigatória para entender as oportunidades que se apresentam.
Anúncios
O sonho da casa própria é um dos mais enraizados na cultura brasileira. Representa estabilidade, segurança e a construção de um futuro para a família. No entanto, a realidade econômica muitas vezes impõe barreiras significativas. É aí que programas como o MCMV se tornam cruciais, oferecendo subsídios, taxas de juros reduzidas e condições de pagamento facilitadas que tornam o impossível, possível. As expectativas para o Minha Casa Minha Vida 2026 são altas, com um foco renovado em inclusão, sustentabilidade e qualidade de vida. Este artigo detalhará cada aspecto das mudanças, quem pode se beneficiar e como navegar pelo processo para garantir sua vaga.
O Que Muda no Minha Casa, Minha Vida 2026? Entenda as Novas Diretrizes
As atualizações no Programa Minha Casa Minha Vida 2026 visam aprimorar sua eficácia e adaptá-lo às necessidades contemporâneas da população brasileira. As mudanças abrangem desde os critérios de elegibilidade até as condições de financiamento e a qualidade das moradias. Compreender essas novas diretrizes é o primeiro passo para quem deseja se candidatar e aumentar suas chances de sucesso.
Anúncios
Expansão das Faixas de Renda e Aumento dos Subsídios
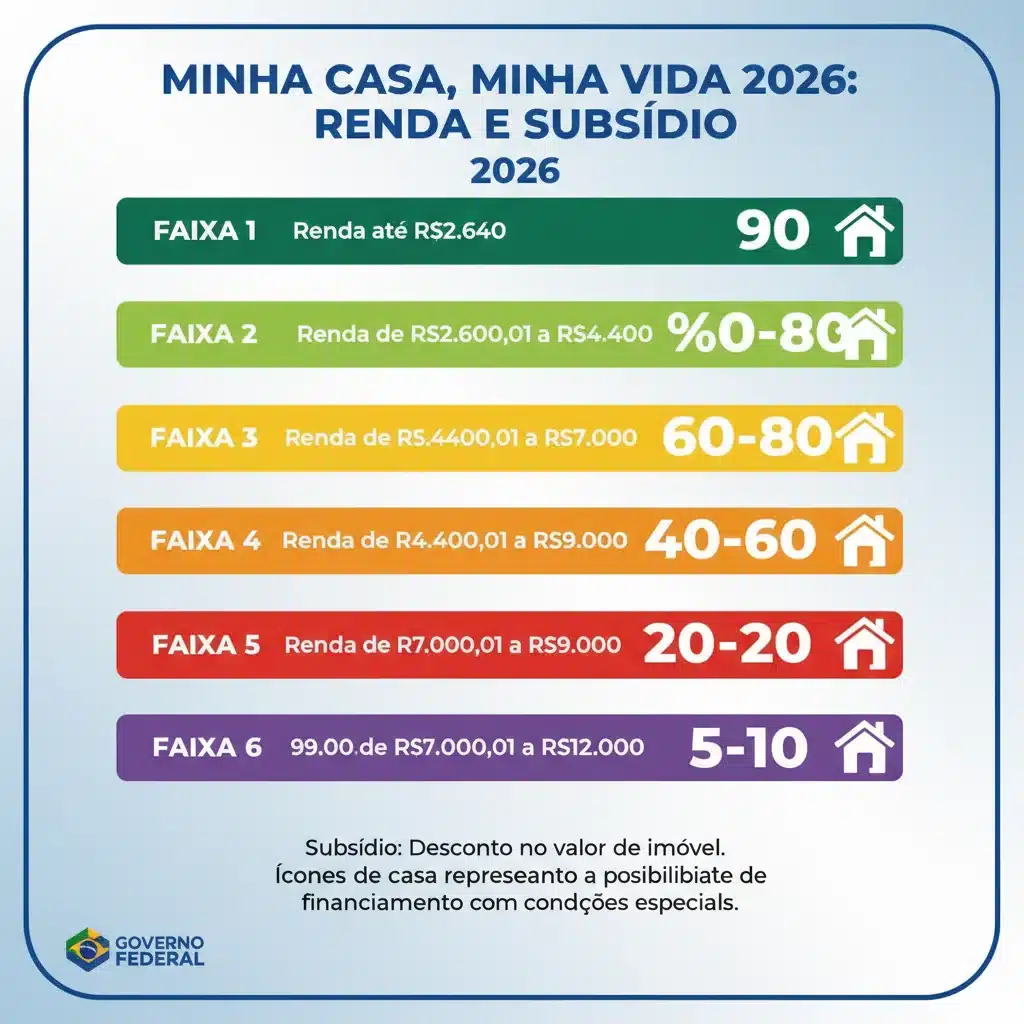
Uma das novidades mais impactantes do Minha Casa Minha Vida 2026 é a revisão das faixas de renda. O governo percebeu a necessidade de ajustar os limites para contemplar uma parcela maior da população que, apesar de não se enquadrar nas faixas mais baixas, ainda enfrenta dificuldades para adquirir um imóvel. Essa redefinição permitirá que mais famílias de classe média baixa tenham acesso aos benefícios do programa.
- Faixa 1: Destinada a famílias com renda bruta mensal de até R$ 2.640. Esta faixa continua sendo o foco principal, com os maiores subsídios e as condições de financiamento mais vantajosas, chegando a 90% do valor do imóvel em alguns casos.
- Faixa 2: Abrange famílias com renda bruta mensal de R$ 2.640,01 a R$ 4.400. Os subsídios e as taxas de juros são atrativos, mas em menor proporção que na Faixa 1.
- Faixa 3: Para famílias com renda bruta mensal de R$ 4.400,01 a R$ 8.000. Embora os subsídios sejam menores, as condições de financiamento ainda são significativamente melhores do que as encontradas no mercado tradicional, facilitando a aquisição do primeiro imóvel.
Além da expansão das faixas, o Minha Casa Minha Vida 2026 também prevê um aumento nos valores dos subsídios. Isso significa que o governo federal aportará uma quantia maior para ajudar as famílias a cobrir parte do valor do imóvel, reduzindo o montante a ser financiado e, consequentemente, o valor das parcelas. Essa medida é crucial para aliviar a carga financeira sobre os beneficiários e tornar a casa própria ainda mais acessível.
Foco em Sustentabilidade e Qualidade Construtiva
Outro ponto de destaque nas novas regras do Minha Casa Minha Vida 2026 é a ênfase em sustentabilidade e na qualidade construtiva dos empreendimentos. Haverá um incentivo maior para projetos que incorporem soluções ecológicas, como sistemas de captação de água da chuva, painéis solares para aquecimento de água e uso de materiais de construção sustentáveis. Essa abordagem não apenas contribui para a preservação do meio ambiente, mas também gera economia para os moradores a longo prazo, com contas de água e energia mais baixas.
A qualidade das moradias também será rigorosamente fiscalizada, com a exigência de padrões mais elevados de acabamento e infraestrutura. O objetivo é garantir que as famílias recebam imóveis dignos, seguros e confortáveis, que realmente melhorem sua qualidade de vida. Isso inclui a adequação a normas de acessibilidade para pessoas com deficiência e idosos, garantindo que os imóveis sejam inclusivos.
Quem Pode Participar do Minha Casa, Minha Vida 2026? Requisitos Essenciais
Para ter acesso aos benefícios do Minha Casa Minha Vida 2026, é fundamental atender a uma série de requisitos estabelecidos pelo programa. É importante ressaltar que os critérios podem variar ligeiramente dependendo da faixa de renda e da modalidade de participação (urbana ou rural), mas alguns são universais.
Critérios de Elegibilidade Gerais
- Renda Familiar: A renda bruta familiar mensal deve se enquadrar em uma das faixas estabelecidas pelo programa (até R$ 2.640 para Faixa 1, de R$ 2.640,01 a R$ 4.400 para Faixa 2, e de R$ 4.400,01 a R$ 8.000 para Faixa 3). Importante: alguns benefícios sociais não são incluídos no cálculo da renda bruta.
- Não Possuir Imóvel Próprio: O candidato e os membros da sua família não podem ser proprietários, cessionários ou promitentes compradores de imóvel residencial em qualquer local do território nacional, nem ter recebido benefícios de outros programas habitacionais do governo.
- Não Ter Sido Beneficiado Anteriormente: A família não pode ter sido beneficiada por outros programas habitacionais do governo federal, estadual ou municipal.
- Moradia: É necessário residir ou trabalhar no município onde deseja adquirir o imóvel há pelo menos um ano, ou em município limítrofe.
- Não Estar no Cadin: O nome do proponente e de seu cônjuge não pode constar no Cadastro Informativo de Créditos Não Quitados do Setor Público Federal (Cadin).
- Análise de Crédito: Para as faixas 2 e 3, a Caixa Econômica Federal ou o Banco do Brasil (agentes financeiros do programa) realizarão uma análise de crédito para verificar a capacidade de pagamento das parcelas.
Documentação Necessária para Inscrição
A documentação é uma etapa crucial no processo de inscrição para o Minha Casa Minha Vida 2026. Ter todos os documentos em ordem agiliza a análise e evita contratempos. Embora a lista possa ter pequenas variações, os documentos básicos geralmente incluem:
- Documento de identidade (RG e CPF) do titular e cônjuge/companheiro(a).
- Comprovante de estado civil (certidão de nascimento, casamento, união estável ou divórcio).
- Comprovante de residência atualizado (conta de água, luz ou telefone dos últimos 3 meses).
- Comprovante de renda (holerites, extratos bancários, declaração de imposto de renda, declaração de autônomo, etc.) dos últimos 6 meses.
- Carteira de trabalho.
- Declaração de Imposto de Renda (se aplicável).
- Certidão de Nascimento dos filhos menores de idade.
- Comprovante de cadastro no CadÚnico (para famílias da Faixa 1).
É sempre recomendável verificar a lista completa e atualizada de documentos junto à prefeitura do seu município, à Caixa Econômica Federal ou ao Banco do Brasil, pois pode haver exigências específicas para cada região ou faixa de renda.
Como se Inscrever no Minha Casa, Minha Vida 2026 e Realizar o Sonho
O processo de inscrição para o Minha Casa Minha Vida 2026 varia ligeiramente dependendo da faixa de renda em que a família se enquadra. No entanto, o objetivo final é o mesmo: garantir que o maior número possível de famílias tenha acesso à moradia digna.
Para Famílias da Faixa 1 (Até R$ 2.640 de Renda)
Para as famílias com menor renda, a inscrição geralmente é feita de forma coletiva, por meio das prefeituras ou entidades organizadoras. O processo é o seguinte:
- Cadastro no CadÚnico: O primeiro passo é ter o Cadastro Único para Programas Sociais do Governo Federal (CadÚnico) atualizado. Este cadastro é a porta de entrada para diversos programas sociais, incluindo o MCMV.
- Inscrição na Prefeitura ou Entidade: As famílias interessadas devem procurar a prefeitura de sua cidade (geralmente a secretaria de habitação) ou uma entidade organizadora parceira do programa. Elas são responsáveis por coletar os dados dos interessados e encaminhá-los para a seleção.
- Sorteio ou Seleção: Após a inscrição, as famílias são selecionadas por meio de sorteios ou critérios de prioridade definidos pelo município (como famílias em áreas de risco, com idosos, pessoas com deficiência, mulheres chefes de família, etc.).
- Assinatura do Contrato: Uma vez selecionadas, as famílias assinam o contrato de compra e venda do imóvel junto à Caixa Econômica Federal ou Banco do Brasil.
Para Famílias das Faixas 2 e 3 (Renda Acima de R$ 2.640,01 até R$ 8.000)
Para as faixas 2 e 3, o processo é mais individualizado e se assemelha a um financiamento imobiliário tradicional, porém com as vantagens e subsídios do Minha Casa Minha Vida 2026:
- Escolha do Imóvel: A família escolhe um imóvel novo ou na planta que se enquadre nos limites de valor do programa para a sua região. É importante que o imóvel seja aprovado pela Caixa ou Banco do Brasil.
- Simulação e Análise de Crédito: O próximo passo é procurar um correspondente bancário da Caixa ou do Banco do Brasil, ou ir diretamente a uma agência, para fazer uma simulação de financiamento e uma análise de crédito. Nesta etapa, serão avaliados a renda, o histórico de crédito e a capacidade de pagamento.
- Entrega de Documentos: Após a aprovação da análise de crédito, a família entrega toda a documentação necessária para o financiamento.
- Avaliação do Imóvel: O banco envia um engenheiro para avaliar o imóvel escolhido, verificando sua conformidade com as normas do programa e seu valor de mercado.
- Assinatura do Contrato: Com a aprovação de todas as etapas, a família assina o contrato de financiamento, que é registrado em cartório.
É crucial buscar informações atualizadas diretamente nas fontes oficiais (site da Caixa, Banco do Brasil, Ministério das Cidades) para garantir que você esteja seguindo o procedimento correto para o Minha Casa Minha Vida 2026.
Benefícios Adicionais do Minha Casa, Minha Vida 2026
Além dos subsídios e das taxas de juros reduzidas, o programa Minha Casa Minha Vida 2026 oferece outros benefícios que tornam a aquisição da casa própria ainda mais vantajosa para as famílias brasileiras.
Uso do FGTS para Abatimento ou Entrada
Um dos grandes diferenciais do MCMV é a possibilidade de utilizar o saldo do Fundo de Garantia por Tempo de Serviço (FGTS) para compor a entrada do imóvel ou para amortizar o saldo devedor do financiamento. Essa é uma ferramenta poderosa que pode reduzir significativamente o valor das parcelas e o tempo de pagamento do empréstimo. As regras para o uso do FGTS são específicas e devem ser consultadas junto ao agente financeiro, mas geralmente exigem que o trabalhador tenha no mínimo 3 anos de trabalho com carteira assinada, não possua imóvel na cidade onde reside ou trabalha e não tenha financiamento ativo pelo SFH.
Isenção de Impostos e Taxas
Para as famílias de baixa renda (principalmente da Faixa 1), o Minha Casa Minha Vida 2026 pode oferecer isenção de algumas taxas e impostos relacionados à aquisição do imóvel, como o Imposto sobre Transmissão de Bens Imóveis (ITBI) e taxas de cartório. Essa isenção representa uma economia significativa, que pode fazer a diferença no orçamento familiar na hora de concretizar a compra.
Seguro Obrigatório com Cobertura Abrangente
Todos os financiamentos pelo MCMV incluem um seguro obrigatório que cobre danos físicos ao imóvel (DFI) e morte ou invalidez permanente (MIP) do mutuário. Esse seguro oferece tranquilidade e segurança para a família, garantindo que, em caso de imprevistos, o imóvel esteja protegido e o financiamento possa ser quitado sem ônus adicionais para os herdeiros.
Desafios e Considerações Importantes para o Minha Casa, Minha Vida 2026
Apesar de todos os benefícios, é fundamental que os interessados no Minha Casa Minha Vida 2026 estejam cientes de alguns desafios e considerações importantes para garantir uma experiência tranquila e bem-sucedida.
A Importância do Planejamento Financeiro
Mesmo com os subsídios e juros baixos, adquirir um imóvel representa um compromisso financeiro de longo prazo. É essencial que as famílias façam um planejamento financeiro rigoroso, avaliando sua capacidade de arcar com as parcelas do financiamento, além de custos adicionais como condomínio, IPTU e manutenção do imóvel. Uma boa organização das finanças é a chave para evitar o endividamento e garantir a sustentabilidade do sonho da casa própria.
Acompanhamento do Processo e Paciência
O processo de aquisição de um imóvel pelo Minha Casa Minha Vida 2026 pode ser burocrático e demorado, especialmente para as famílias da Faixa 1 que dependem de sorteios ou seleções municipais. É importante ter paciência e acompanhar de perto todas as etapas, mantendo a documentação sempre atualizada e buscando informações junto aos órgãos responsáveis. A persistência é fundamental para alcançar o objetivo.
Escolha do Imóvel e Localização
A escolha do imóvel e de sua localização é uma decisão que impactará a qualidade de vida da família por muitos anos. É importante considerar a proximidade com trabalho, escolas, hospitais, transporte público e comércio. Além disso, verificar a infraestrutura do bairro e a segurança da região são pontos cruciais. O Minha Casa Minha Vida 2026 busca oferecer moradias em locais com boa infraestrutura, mas a pesquisa individual ainda é indispensável.
O Impacto do Minha Casa, Minha Vida 2026 na Economia e Sociedade
O Programa Minha Casa Minha Vida 2026 não se limita apenas a oferecer moradia; ele desempenha um papel fundamental no desenvolvimento econômico e social do país. A meta de beneficiar 500 mil famílias tem um efeito cascata que se estende por diversos setores.
Geração de Empregos e Aquecimento da Construção Civil
A construção de novas unidades habitacionais pelo MCMV impulsiona diretamente o setor da construção civil, um dos maiores empregadores do Brasil. A demanda por materiais de construção, mão de obra e serviços especializados gera milhares de empregos diretos e indiretos em todo o país. Esse aquecimento da economia local e nacional é vital para o crescimento e a recuperação econômica.
Melhora da Qualidade de Vida e Redução do Déficit Habitacional
Ao proporcionar moradia digna, o Minha Casa Minha Vida 2026 contribui significativamente para a melhoria da qualidade de vida das famílias. Ter um teto próprio impacta positivamente a saúde, a educação e a segurança dos moradores. Além disso, o programa é uma ferramenta essencial para reduzir o déficit habitacional brasileiro, que ainda é um grande desafio social.
Inclusão Social e Desenvolvimento Urbano
O programa promove a inclusão social ao permitir que famílias de baixa renda acessem um bem tão fundamental como a moradia. A construção de empreendimentos do MCMV muitas vezes vem acompanhada de melhorias na infraestrutura urbana, como saneamento básico, iluminação pública, pavimentação e acesso a serviços públicos, contribuindo para o desenvolvimento de bairros e cidades.
Perguntas Frequentes sobre o Minha Casa, Minha Vida 2026
Posso usar o Minha Casa, Minha Vida 2026 para comprar um imóvel usado?
Atualmente, o foco principal do Minha Casa Minha Vida 2026 é a aquisição de imóveis novos ou na planta. No entanto, para as Faixas 2 e 3, em algumas situações específicas e sob consulta com o agente financeiro, pode haver a possibilidade de financiamento de imóveis usados, desde que se enquadrem nos valores e condições do programa. É crucial verificar com a Caixa Econômica Federal ou Banco do Brasil.
Se eu tiver nome negativado, posso participar do Minha Casa, Minha Vida 2026?
Para as famílias da Faixa 1, com renda de até R$ 2.640, a análise de crédito é mais flexível, e ter o nome negativado (SPC/Serasa) não impede a participação. No entanto, para as Faixas 2 e 3, a análise de crédito é mais rigorosa, e ter restrições financeiras pode dificultar a aprovação do financiamento. Recomenda-se regularizar a situação antes de iniciar o processo.
Qual o valor máximo do imóvel que posso comprar pelo Minha Casa, Minha Vida 2026?
O valor máximo do imóvel varia de acordo com a faixa de renda da família e a localização do imóvel (município/estado). As cidades maiores e capitais geralmente têm tetos mais altos. É fundamental consultar os limites atualizados na simulação feita com a Caixa ou Banco do Brasil, pois esses valores são revisados periodicamente para se adequar ao mercado imobiliário local.
É possível financiar 100% do imóvel pelo Minha Casa, Minha Vida 2026?
Para famílias da Faixa 1, em alguns casos, o subsídio pode cobrir uma parcela muito significativa do valor do imóvel, chegando a quase 90% em algumas situações, o que pode resultar em um valor de entrada muito baixo ou até inexistente. Para as Faixas 2 e 3, geralmente é exigida uma entrada, que pode ser composta por recursos próprios e/ou pelo uso do FGTS. O financiamento de 100% do valor do imóvel é raro e depende de condições muito específicas do programa.
Conclusão: O Minha Casa, Minha Vida 2026 como Impulso para o Sonho da Casa Própria
O Programa Minha Casa Minha Vida 2026 se consolida como uma ferramenta essencial para a realização do sonho da casa própria para milhões de brasileiros. Com as novas regras, a expansão das faixas de renda, o aumento dos subsídios e o foco em sustentabilidade e qualidade, o programa se mostra ainda mais robusto e inclusivo.
A meta de beneficiar 500 mil famílias até 2026 é ambiciosa, mas reflete o compromisso do governo em reduzir o déficit habitacional e proporcionar dignidade e segurança para a população. Se você se enquadra nos requisitos, não perca tempo! Busque informações, organize sua documentação e dê o primeiro passo em direção à conquista do seu lar.
Lembre-se que a informação é o seu melhor aliado. Mantenha-se atualizado sobre as diretrizes do Minha Casa Minha Vida 2026 junto aos canais oficiais e não hesite em procurar a Caixa Econômica Federal, o Banco do Brasil ou a prefeitura do seu município para esclarecer todas as suas dúvidas. O sonho da casa própria está mais próximo do que você imagina, e o MCMV 2026 é a ponte para alcançá-lo.


